Jak rozwijają się płatności mobilne z Apple Pay Google Pay blik i NFC?
Płatności mobilne rozwijają się równolegle w sklepach stacjonarnych, internecie i usługach między użytkownikami. Apple Pay i Google Pay pozwalają płacić kartą zapisaną w portfelu cyfrowym, natomiast BLIK obejmuje między innymi płatności kodem i zbliżeniowe, przelewy na telefon oraz wybrane operacje bankomatowe. NFC jest technologią łączącą urządzenie z terminalem, a nie odrębnym systemem płatniczym.
Jak działają Apple Pay, Google Pay, BLIK i NFC?
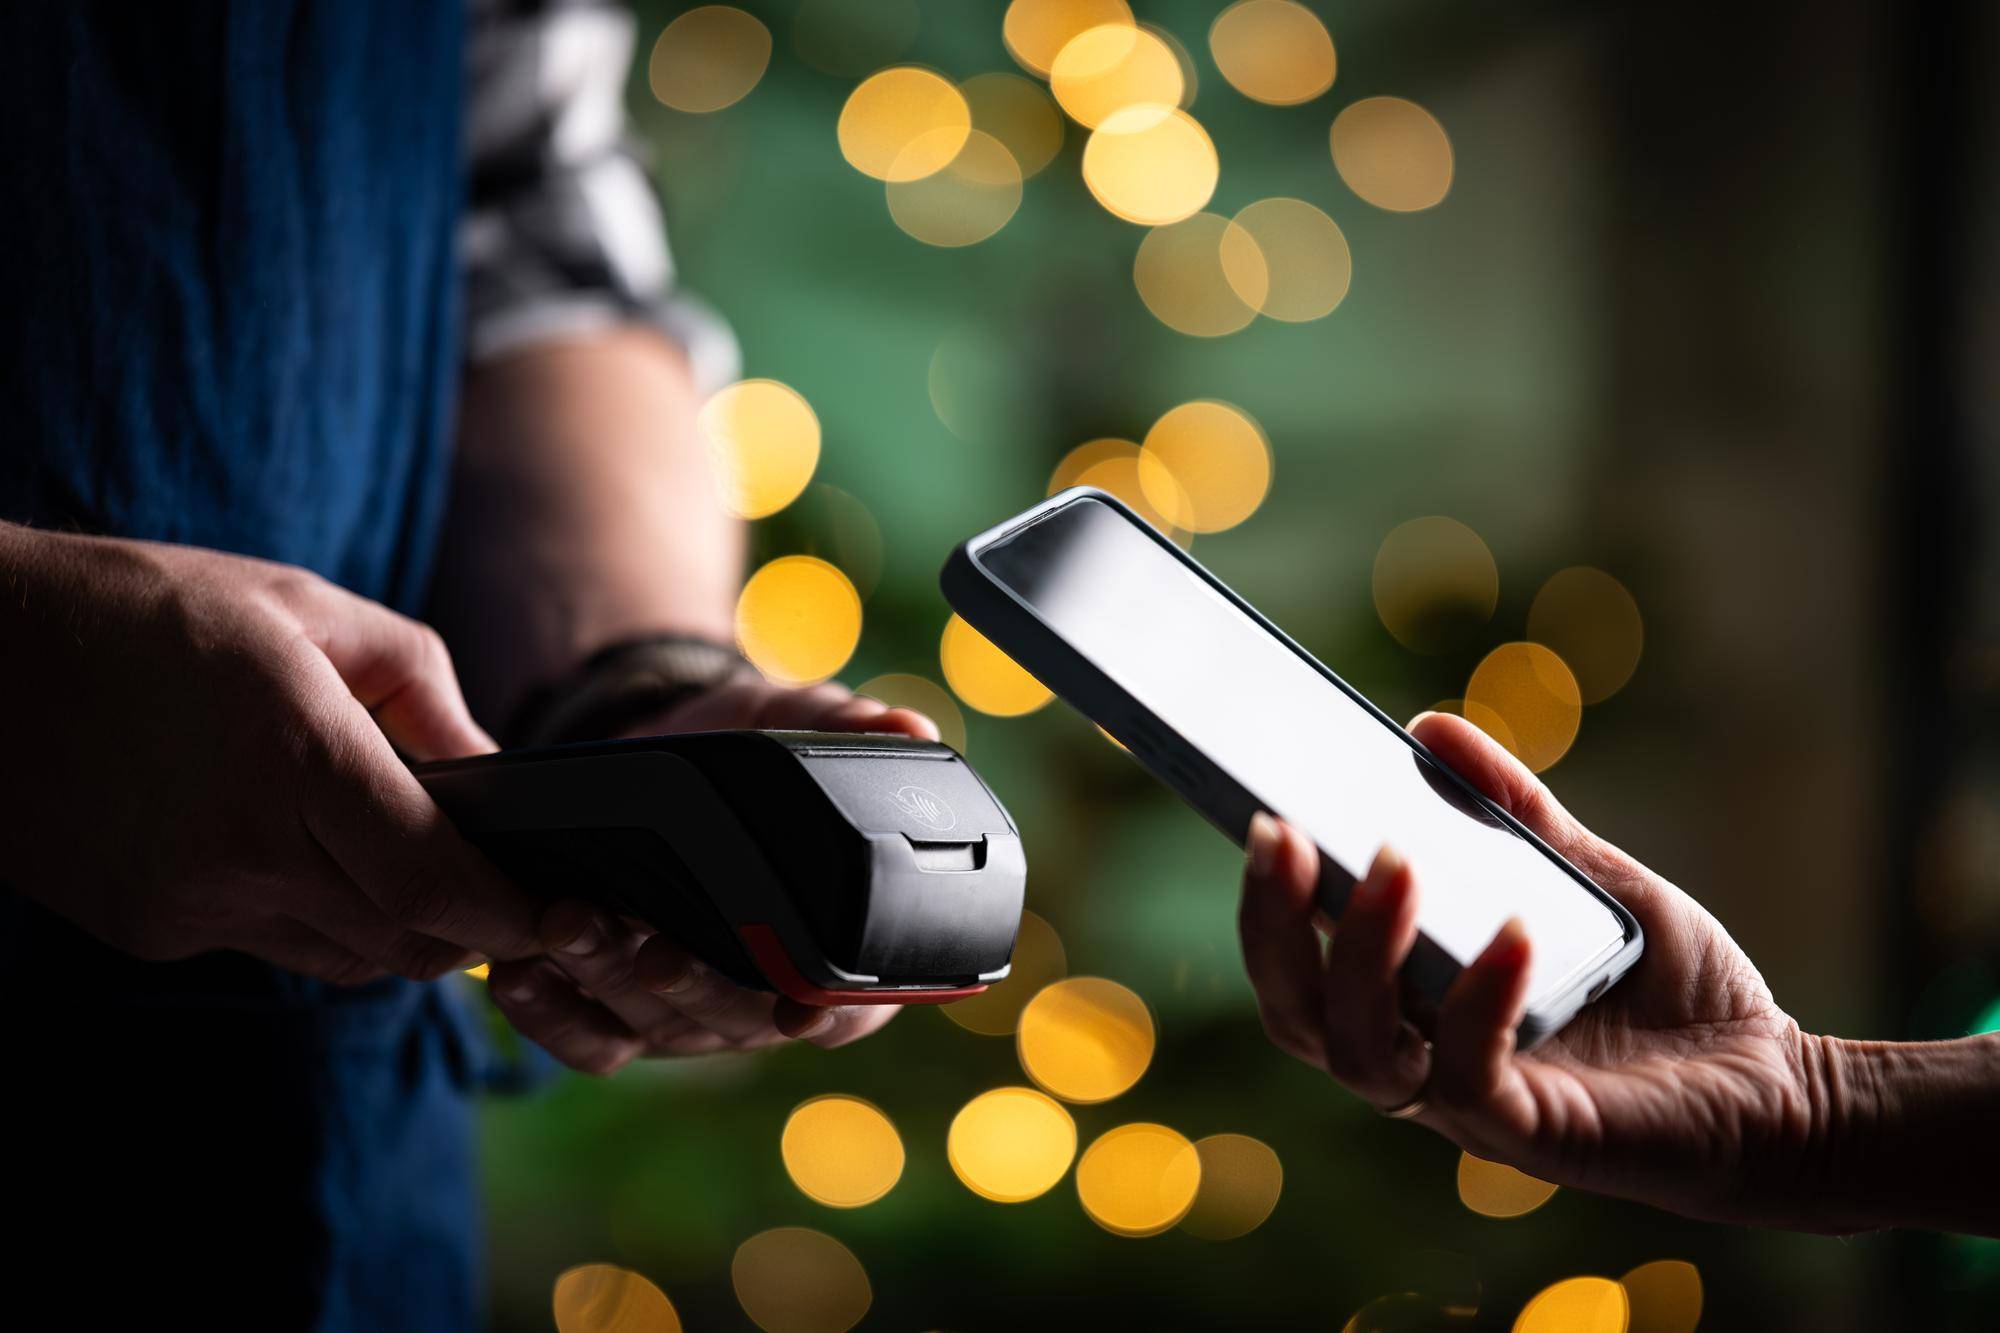
Apple Pay i Google Pay wymagają dodania obsługiwanej karty do portfela cyfrowego. Przy kasie użytkownik zbliża telefon lub inne kompatybilne urządzenie do terminala i potwierdza transakcję zgodnie z ustawieniami zabezpieczeń. Podczas zakupów internetowych może wybrać portfel jako metodę płatności, bez każdorazowego wpisywania standardowych danych karty.
Portfele mobilne wykorzystują mechanizmy tokenizacji i uwierzytelniania urządzenia. Dzięki temu dane karty nie muszą być przekazywane sprzedawcy w zwykłej postaci przy każdej transakcji. Rozwiązanie ogranicza ekspozycję tych danych, ale nie zwalnia użytkownika z ochrony telefonu, konta i kodu blokady.
BLIK działa za pośrednictwem aplikacji bankowej. Przy płatności kodem użytkownik generuje go w aplikacji, wpisuje w sklepie lub terminalu, a następnie zatwierdza transakcję. BLIK umożliwia również płatności zbliżeniowe w punktach sprzedaży oraz przelewy na telefon. W tym drugim przypadku środki można wysłać bez podawania numeru rachunku, jeśli numer odbiorcy jest powiązany z usługą.
NFC, czyli Near Field Communication, to technologia krótkiego zasięgu służąca do bezprzewodowej komunikacji telefonu z terminalem. W płatności zbliżeniowej portfel cyfrowy przekazuje tą drogą dane potrzebne do realizacji transakcji. NFC nie bierze natomiast udziału w płatności internetowej ani w przelewie BLIK na telefon. Dlatego płatność telefonem i płatność NFC nie oznaczają tego samego.
Czym różnią się portfele mobilne od BLIKA?
Apple Pay i Google Pay są powiązane z kartą płatniczą dodaną do cyfrowego portfela. BLIK jest polskim systemem płatniczym, który łączy płatności online i zbliżeniowe z przelewami między osobami, wypłatami z bankomatów i wpłatami gotówki. Rozwiązania te są więc komplementarne, ale nie mają identycznego zakresu funkcji.
Różni się także sposób autoryzacji. W portfelach kartowych użytkownik wybiera zapisany instrument płatniczy i potwierdza transakcję na urządzeniu. Przy płatności kodem BLIK musi wygenerować kod w aplikacji bankowej, użyć go w punkcie płatności i zatwierdzić operację. Zbliżeniowy BLIK korzysta z NFC, ale nie oznacza to, że wszystkie transakcje BLIK wymagają tej technologii.
Wspólną cechą tych metod jest ograniczenie czynności potrzebnych do zapłaty. Portfel może oszczędzić ręcznego wpisywania danych karty, a BLIK pozwala zrealizować płatność kodem lub przesłać pieniądze na numer telefonu. Dostępność funkcji zależy jednak od urządzenia, banku, karty, aplikacji i akceptacji danej metody przez sprzedawcę.
Jak płatności mobilne rozwijają się w Polsce?
W pierwszej połowie 2025 r. z BLIKA korzystało ponad 19 mln użytkowników, a liczba zarejestrowanych aplikacji mobilnych wynosiła 34,9 mln. W tym samym okresie w usługach płatniczych opartych na NFC i podobnych rozwiązaniach zarejestrowanych było 13,8 mln kart. Łącznie 9 mln aktywnych klientów wykonało 1,693 mld transakcji w tych usługach [1].
Wyniki BLIKA pokazują skalę rozwoju płatności mobilnych w Polsce. W pierwszej połowie 2025 r. system przetworzył prawie 1,4 mld transakcji o wartości 207,3 mld zł. Liczba operacji była o 24 proc. większa niż rok wcześniej. Niemal 662 mln transakcji stanowiły płatności internetowe o wartości 102,4 mld zł [2].
W trzecim kwartale 2025 r. BLIK odnotował 743,9 mln transakcji o wartości 112,3 mld zł, co oznaczało wzrost ich liczby o 19 proc. rok do roku. W tym okresie wykonano 348,7 mln płatności internetowych oraz 90,4 mln zbliżeniowych płatności BLIK w punktach sprzedaży [3].
Według NBP popularność płatności aplikacjami wykorzystującymi NFC, między innymi Google Pay i Apple Pay, nadal rosła w pierwszej połowie 2025 r. [1]. W Polsce szybki rozwój BLIKA jest szczególnie widoczny w handlu internetowym, ale przybywa również płatności zbliżeniowych.
Statystyk BLIKA nie należy bezpośrednio zestawiać z liczbą płatności kartami dodanymi do portfeli NFC. BLIK obejmuje nie tylko zakupy, lecz także przelewy między użytkownikami, operacje bankomatowe i inne typy transakcji. Z tego powodu liczby opisują różne zakresy aktywności.
Dlaczego użytkownicy wybierają płatności telefonem?
O popularności płatności mobilnych decydują przede wszystkim szybkość i wygoda. W sklepie stacjonarnym wystarczy zbliżyć urządzenie do terminala i przejść wymaganą autoryzację. W internecie można zapłacić portfelem lub kodem BLIK, bez ręcznego wprowadzania wszystkich danych płatniczych. Przelew na telefon upraszcza z kolei przekazywanie środków między użytkownikami.
Znaczenie ma również przenikanie się kanałów płatności. Użytkownicy oczekują, że zapłacą zbliżeniowo w sklepie, sprawnie sfinalizują zakup w aplikacji i łatwo wyślą pieniądze innej osobie. Rozwiązania mobilne rozwijają się więc nie tylko jako alternatywa dla gotówki lub fizycznej karty, ale także jako sposób łączenia różnych typów transakcji.
Od czego zależy dostępność płatności mobilnych?
Do korzystania z portfela cyfrowego potrzebne są kompatybilne urządzenie, obsługiwana karta i bank oraz akceptacja danej metody przez sprzedawcę. Płatności zbliżeniowe wymagają także terminala obsługującego odpowiednią technologię. W przypadku BLIKA zakres dostępnych funkcji zależy od aplikacji bankowej i jej integracji z systemem.
Rozwój rynku opiera się na współpracy banków, operatorów systemów płatniczych, organizacji kartowych, producentów urządzeń, agentów rozliczeniowych i sprzedawców. Od ich rozwiązań zależą dostępność usługi, sposób autoryzacji oraz to, gdzie można z niej skorzystać. Procedury mogą różnić się w zależności od banku, telefonu i miejsca zakupów.
Jaki kierunek rozwoju czeka płatności mobilne?
Dane z 2025 r. wskazują na dalszy wzrost wykorzystania zarówno aplikacji płatniczych korzystających z NFC, jak i BLIKA [3][1][2]. Rozwijają się równocześnie płatności w internecie, transakcje zbliżeniowe w punktach sprzedaży oraz usługi ułatwiające przesyłanie pieniędzy między osobami.
Nie oznacza to, że jedno rozwiązanie zastąpi pozostałe. Apple Pay i Google Pay zapewniają płatności kartą przez cyfrowy portfel, a BLIK oferuje szerszy zestaw funkcji w ramach polskiego systemu płatniczego. NFC pozostaje technologią wykorzystywaną przy komunikacji urządzenia z terminalem, nie zaś uniwersalną nazwą każdej płatności telefonem.
Wykorzystane źródła
- https://nbp.pl/wp-content/uploads/2025/12/Ocena-I-polrocze_SYNTEZA_22-12-25_Eng.pdf
- https://www.blik.com/en/blik-keeps-getting-stronger-the-value-of-transactions-in-the-first-half-of-2025-has-already-exceeded-eur-47-bn
- https://www.blik.com/en/over-740-m-blik-transactions-in-the-third-quarter-of-2025
SzkolaBankowosci.pl to nowy portal, który w przystępny i rzetelny sposób przybliża świat bankowości i finansów osobistych. Znajdziesz tu klarowne artykuły, praktyczne poradniki oraz aktualne recenzje produktów finansowych, przygotowywane z myślą o codziennych decyzjach związanych z pieniędzmi. Naszą misją jest uczynić zagadnienia finansowe prostymi i zrozumiałymi – niezależnie od wieku czy doświadczenia.